
Accompagnement CSRD
Un accompagnement CSRD complet, pour un reporting robuste
Nos experts vous aident à construire un reporting conforme à la directive CSRD et réellement utile au pilotage de votre stratégie RSE.
- Cabinet pionnier de la RSE depuis 2007
- Une expertise complémentaire en durabilité (conseil/audit)

Directive CSRD, c’est quoi ?
CSRD : tout ce que vous devez savoir en 2 minutes
Le contexte, les changements récents, le concept de double matérialité.

Qu'est-ce que la directive CSRD ?
La CSRD (Corporate Sustainability Reporting Directive) est la réglementation européenne qui encadre le reporting de durabilité des entreprises depuis 2023.
Elle vise à renforcer la transparence des informations liées aux enjeux environnementaux, sociaux et de gouvernance (ESG) partagées par les entreprises, afin d’offrir aux investisseurs, clients, partenaires et autres parties prenantes une vision fiable de leur performance extra-financière.
Plus complète que les précédentes réglementations, la CSRD impose un cadre commun de publication et de nouvelles normes de reporting (les ESRS), permettant de comparer plus facilement les engagements et les résultats des entreprises en matière de développement durable.
Qui est concerné par la CSRD ?
Les entreprises qui doivent publier un rapport de durabilité respectent simultanément ces 2 critères :
- + 1 000 salariés
- CA net annuel > 450 millions d’euros. Les PME cotées ne sont plus incluses dans le champ d’application de la directive.
Qu'est-ce que l'analyse de double matérialité ?
L’analyse de double matérialité constitue le point de départ de toute démarche CSRD. Elle permet d’identifier et de hiérarchiser les enjeux de durabilité les plus importants pour l’entreprise.
Cette analyse repose sur deux dimensions complémentaires :
- l’impact des activités de l’entreprise sur l’environnement et la société (matérialité d’impact)
- les conséquences que les enjeux ESG peuvent avoir sur sa performance économique (matérialité financière).
Cette approche permet aux de entreprises de concentrer leurs efforts de reporting sur les sujets réellement stratégiques et pertinents pour leur activité.
Quels avantages pour les entreprises ?
Au-delà de l’obligation réglementaire, la CSRD représente une véritable opportunité de transformation et de création de valeur.
Elle permet aux entreprises de mieux comprendre leurs risques et opportunités ESG, de structurer leur stratégie de durabilité et d’améliorer leur pilotage de la performance.
Une démarche CSRD bien menée contribue également à renforcer la confiance des investisseurs, à répondre aux attentes croissantes des clients et partenaires, et à valoriser l’engagement de l’entreprise auprès de l’ensemble de ses parties prenantes.
Elle devient ainsi un levier de compétitivité et de différenciation durable sur le marché.
Nos certifications
Une offre pensée pour les entreprises soumises à la CSRD qui souhaitent :
Réaliser leur analyse de double matérialité
Réalisez à nos côtés une analyse de double matérialité pragmatique pour bien identifier et hiérarchiser vos Impacts, Risques et Opportunités (IROs) sur les enjeux ESG (enjeux matériels).
Rédiger un rapport de durabilité conforme aux ESRS
Nos experts vous aident à rédiger un 1er rapport conforme, mais surtout clair et utile pour vos parties prenantes. (financeurs, fournisseurs, clients…)
Faire de leur reporting un vrai outil de pilotage
Nos consultants vous aident à choisir les bons indicateurs, à naviguer entre les ESRS et à suivre une donnée sur laquelle vous pouvez vraiment vous appuyer pour décider.
Ils nous ont fait confiance


Nos forces
Application de la CSRD : pourquoi nous sommes votre meilleur allié ?
Un cabinet à la mesure de vos ambitions.
Un cabinet pionnier du Conseil et de l'Audit RSE
Bien avant les premières réglementations de durabilité (NFRD, CSRD), nous étions déjà aux côtés des entreprises pour les aider à répondre à leurs enjeux sociétaux.
- Un cabinet spécialisé en RSE depuis 2007, avec un positionnement clair et entièrement dédié aux enjeux de durabilité
- +50 missions de conseil RSE
Une dirigeante influente dans la CSRD
Pauline de Saint-Front, Présidente du Cabinet, contribue activement à façonner et faire évoluer les pratiques d’audit de durabilité européennes.
- Participation aux groupes de travail (Filiance, H2A)
- Formation de la 1ère vague des auditeurs de durabilité inscrits sur les listes de la H2A
Des consultants expérimentés et dédiés à la RSE
Tous nos consultants se forment en continu aux évolutions réglementaires et sont 100% spécialisés sur le volet RSE !
- Nos directeurs de mission disposent tous de 7 à 15 ans d’expérience dans la RSE
- + de 70 heures de formation en moyenne pour l’ensemble de nos auditeurs sur l’audit de durabilité, les ESRS et la CSRD
Témoignages
Ils en parlent mieux que nous
L’accompagnement du cabinet portait sur un appui à la rédaction d’une première DPEF : Mission accomplie avec un avis de conformité de l’OTI !
Les consultants nous ont apporté de la méthode pour définir nos enjeux RSE et nos ICP dans le respect du cadre réglementaire et des obligations du reporting extra-financier.
Le benchmark nous a fait gagner du temps et la trame DPEF préconisée par le cabinet nous a permis de structurer nos enjeux et de rester synthétique sur les politiques menées (trame très appréciée par l’OTI).
Prénom N.
Fonction

Recommandations, expérience, réponse aux questions, disponibilité… Nous avons été très satisfaits de cette première collaboration avec le CDSF !
Prénom N.
Fonction
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Prénom N.
Fonction
Notre méthode
Comment va se dérouler votre accompagnement CSRD ?
Découvrez comment va se dérouler votre accompagnement de mise en conformité avec la CSRD et quels sont les bénéfices que vous allez en retirer à chaque étape !

Lancement de la mission
Notre collaboration débute avec une réunion de cadrage pour :
- Faire connaissance et vous présenter l’équipe dédiée à votre accompagnement,
- Prendre connaissance de vos actualités RSE
- Définir les interlocuteurs à interviewer et les modalités de déroulement de la mission.
Nous allons également :
- Définir ensemble votre comité de pilotage CSRD.
- Intervenir auprès de votre organe de gouvernance et de vos équipes pour les sensibiliser et monter en compétences sur les enjeux de la CSRD.
Les livrables à la fin de cette étape :
- Rétroplanning
- Proposition de profils pour le comité de pilotage
- Benchmark entreprises
- Support de formation réutilisable en interne (webinar)
Modèle d’affaires et chaîne de valeur
Objectif : Cartographier vos parties prenantes ainsi que votre chaîne de valeur et co-construire votre modèle d’affaires conformément aux exigences de la CSRD.
Moyens :
- Ateliers collaboratifs pour valider et coter vos parties prenantes et leur influence sur vos sujets de durabilité.
- Analyse de votre modèle d’affaires existant.
- Sessions de travail collaboratives avec nos outils dédiés (matrice de conformité…).
Les livrables à la fin de cette étape :
- Cartographie des parties prenantes
- Schéma de chaîne de valeur
Construire votre double matérialité
Objectif : Déterminer l’ensemble des Impacts, Risques et Opportunités matériels sur lesquels vous devrez reporter de l’information et agir.
Moyens :
- Proposition d’enjeux de durabilité pertinents.
- Détermination des impacts matériels de vos enjeux de durabilité.
- Identification et cotation des facteurs de risques/opportunités
- Sessions de travail collaboratives pour compléter et ajuste notre pré-remplissage.
Les livrables à la fin de cette étape :
- Support de présentation de la méthodologie de double matérialité du cabinet
- Liste des facteurs de durabilité pertinents et des impacts matériels
- 3 matrices détaillées de double matérialité (environnement, sociale, gouvernance, matérialité globale)
Analyse d'écarts et plan d’action
Objectif : Prioriser les travaux à mener pour collecter l’ensemble des informations qui seront à rédiger dans votre futur Rapport de durabilité.
Moyens :
- Réalisation d’une analyse d’écart et définition d’un plan d’actions pour combler vos écarts.
- Si inexistant, préconisation d’un outil de reporting adapté à vos spécificités.
Les livrables à la fin de cette étape :
- Fichier analyse d'écarts et support de synthèse
- Feuille de route pour compléter les écarts
Construire votre 1er rapport de durabilité
Objectif : Construire un chemin de fer pour votre 1er rapport de durabilité alignés avec la CSRD tout en valorisant l’existant.
Moyens :
- Pré-remplissage de notre matrice de conformité pour chaque sujet matériel. (issus de la double matérialité)
- Session de travail collaboratives.
- Suivis réguliers de votre avancement.
- Relectures critiques par nos soins.
Les livrables à la fin de cette étape :
- Votre 1er rapport de durabilité conforme
- Fiches de rédaction
Nos études de cas
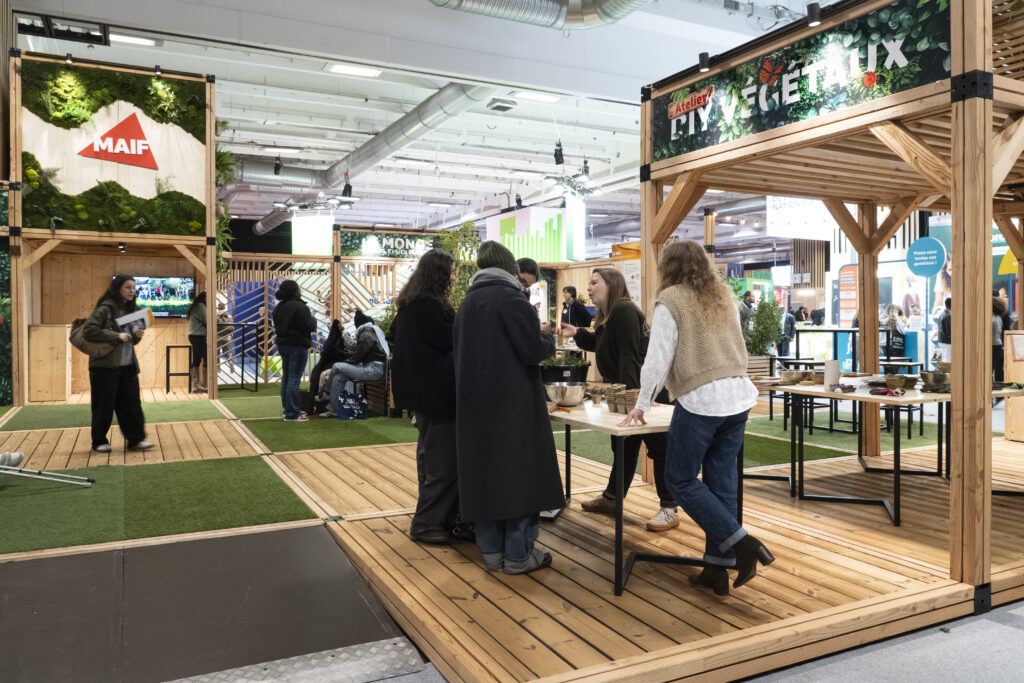
- Assurance
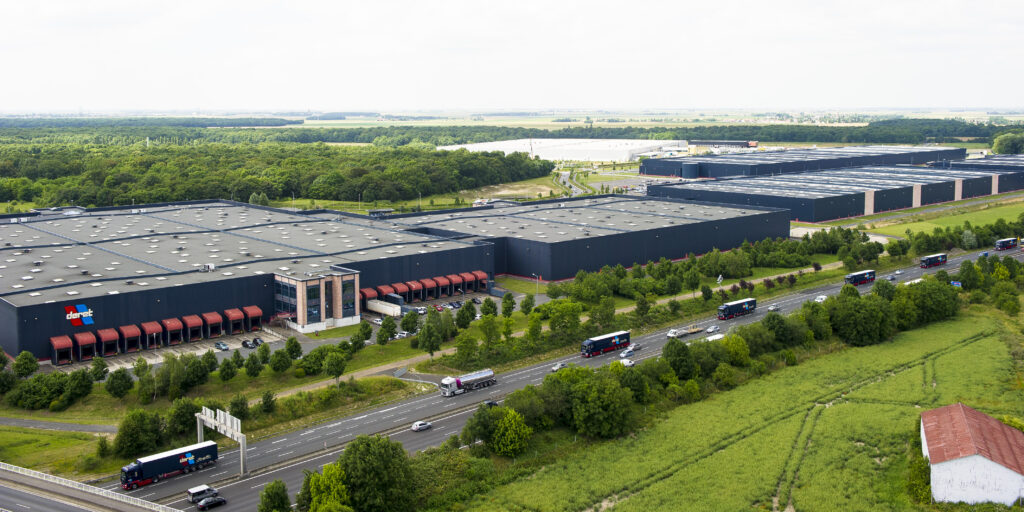
- Logistique
Nos atouts complémentaires
Besoin d’autres preuves que nous sommes le meilleur cabinet pour vous accompagner ?
Une gestion de projet éprouvée
Un consultant dédié vous accompagne durant toute la mission : vous définissez ensemble et dès le début du projet un rétroplanning adapté à vos besoins.
Une double casquette conseil et audit
La rigueur de notre expertise d’audit CSRD pour la conformité. Le recul de notre expérience en conseil RSE pour que votre reporting soit un outil qui sert vraiment vos intérêts.
Une expertise multi-sectorielle
Santé, agroalimentaire, industrie, e-commerce, bâtiment, assurance : notre expertise a déjà fait ses preuves pour l’ensemble de ces secteurs.
Un partenaire proche de vous
Une maison mère toulousaine, des consultants mobilisés partout en France, toujours prêts à venir à votre rencontre en train.
Débutez votre accompagnement CSRD en un clin d’oeil
1 – Vous nous contactez en un clic
Vous remplissez le formulaire ci-dessous et nous vous recontactons de manière personnalisée.
2 – Nous discutons de vos besoins
Vous rencontrez notre commercial pour échanger sur vos besoins et recevez à l’issue de cet échange une proposition commerciale adaptée.
3 – C’est déjà l’heure de la réunion de lancement !
Dès que vous acceptez notre proposition, nous planifions une réunion de lancement avec vos équipes.
Contactez-nous
Vous nous expliquez vos besoins, nous vous proposons une solution adaptée : c’est aussi simple que ça !
FAQ
Des interrogations sur le reporting CSRD ?
Les réponses ici !
Quels sont les nouveaux seuils d'application depuis Omnibus ?
La CSRD (Corporate Sustainability Reporting Directive), qui remplace la NFRD, avait pour ambition d’élargir fortement le champ des entreprises tenues de publier un rapport de durabilité, portant ainsi le nombre d’entreprises concernées à plus de 50 000 dans l’Union européenne. Cette directive visant à intégrer pleinement les enjeux ESG dans la stratégie et la gouvernance des entreprises.
Cependant, avec l’adoption de la directive Omnibus par l’Union européenne en février 2026, certains seuils d’application ont été revus à la hausse. Désormais, seules les entreprises de plus de 1 000 salariés et réalisant un chiffre d’affaires supérieur à 450 millions d’euros relèveront de l’obligation de publier un rapport de durabilité, une fois ces ajustements transposés en droit national.
Vous êtes toujours concernées par la publication d’un rapport de durabilité pour votre exercice 2027 ? Nos experts du reporting ESG vous accompagnent dans sa mise en œuvre.
Quel est le calendrier d'application de la CSRD ?
La mise en œuvre de la CSRD prévoyait initialement une application progressive, selon le calendrier suivant :
- Exercice 2024 (publication en 2025) : grandes entreprises déjà soumises à la NFRD, notamment les EIP de plus de 500 salariés → vague 1.
- Exercice 2025 (publication en 2026) : autres grandes entreprises dépassant 250 salariés et les seuils financiers → vague 2.
- Exercice 2026 (publication en 2027) : PME cotées, avec une possibilité de report jusqu’en 2029 → vague 3.
- Groupes non UE : modalités spécifiques liées à leur chiffre d’affaires réalisé dans l’Union.
Cependant, l’adoption de la directive Omnibus fin 2025 a profondément modifié ce calendrier et relevé les seuils d’application.
À cela s’est ajoutée la proposition dite “stop the clock”, qui a officiellement décalé de deux ans l’entrée en vigueur pour une grande partie des entreprises.
Conséquence : de nombreuses entreprises initialement concernées sont finalement exemptées.
La nouvelle situation est la suivante :
- Certaines entreprises de la vague 1 (anciennes NFRD) restent soumises et continuent à publier leur rapport de durabilité selon le calendrier prévu.
- Les entreprises de la vague 2 toujours soumises voient leur obligation reportée à l’exercice 2027 (pour une publication en 2028).
- Les entreprises de la vague 3 (PME cotées) sont désormais exemptées, sauf évolution future ou volontariat.
En quoi la CSRD est utile pour les entreprises ? (bénéfices concrets)
La CSRD est souvent perçue comme une simple obligation réglementaire, pourtant, elle apporte plusieurs bénéfices concrets aux entreprises :
- Un meilleur pilotage stratégique
– Grâce à l’analyse de double matérialité, les entreprises disposent d’une vision structurée de leurs risques et opportunités ESG, en évaluant à la fois leurs impacts sur l’environnement et la société, et l’impact de ces enjeux sur leur propre activité. Cette démarche facilite une gestion plus proactive et permet d’intégrer durablement ces sujets au modèle d’affaires.
– Les normes ESRS sont exigeantes, mais offrent aux entreprises un cadre précis et commun pour piloter efficacement leurs indicateurs ESG, structurer la collecte de leurs données et définir des plans d’action pertinents. La CSRD crée une véritable architecture de gouvernance de l’information durable, il est donc tant de la percevoir au-delà de sa finalité : la publication par l’entreprise d’un rapport de durabilité. - Un accès facilité au financement
Les investisseurs et les banques exigent désormais des informations ESG de qualité. Grâce à un reporting plus robuste et standardisé, les entreprises répondent mieux aux attentes des marchés financiers, améliorent leur attractivité et peuvent plus facilement accéder à des financements ou bénéficier de meilleures conditions. - Davantage de crédibilité RSE
L’audit CSRD renforce la confiance des parties prenantes (clients, talents, partenaires, régulateurs), témoignant de la transparence et de la sincérité des informations ESG partagées par l’entreprise. La CSRD crédibilise ainsi les démarches RSE et distingue les entreprises réellement engagées de celles qui communiquent sans preuves solides !
Comment se préparer à la CSRD ?
Pour mettre en œuvre un reporting ESG conformément à la directive CSRD, voici les 6 grandes étapes à suivre :
1– Mobiliser la direction et les parties prenantes concernées par les enjeux ESG :
La CSRD implique la finance, la RSE, la RH, les achats, l’IT… il est donc primordial de réunir les parties prenantes impliquées à tous ces niveaux afin de les sensibiliser et de les impliquer pour obtenir une vision claire des ressources nécessaires à la mise en œuvre de votre rapport extra-financier.
2 – Réaliser l’analyse de double matérialité :
C’est le cœur de la CSRD.
Cette analyse permet d’identifier :
- les impacts de l’entreprise sur l’environnement, le social, la société et la gouvernance,
- et les risques/opportunités que ces enjeux font peser sur l’entreprise.
Le résultat : une liste claire des thématiques ESG matérielles sur lesquelles l’entreprise devra publier.
3 – Réaliser une analyse d’écart :
Une fois l’analyse de double matérialité effectuée, votre entreprise sait désormais quelles normes ESRS lui sont applicables. L’étape suivante consiste à mener une analyse d’écart (gap analysis) afin d’évaluer le chemin restant à parcourir pour être conforme.
Il s’agit d’examiner toutes les données ESG déjà disponibles (qualitatives et quantitatives) et de les comparer aux exigences issues de votre analyse de matérialité.
Concrètement, cela revient à se poser les bonnes questions :
- Disposez-vous déjà d’un rapport RSE ou d’un reporting extrafinancier structuré
- Certaines politiques internes existent-elles déjà (achats responsables, climat, RH, éthique…) ?
- Quels services produisent quelles données (RH, achats, QHSE, finance, IT…) ?
- Ces données sont-elles fiables, traçables et documentées ?
- Avez-vous un outil dédié pour centraliser, automatiser ou fiabiliser la collecte ?
4 – Déployer / repenser vos processus de reporting
Le reporting CSRD nécessite une collecte fiable, des données tracées et des procédures standardisées.
La montée en compétence de vos équipes est donc indispensable : chaque personne impliquée dans le reporting doit comprendre les enjeux, les termes clés (ESRS, double matérialité, DNSH, scopes carbone…), et très clairement ses nouvelles responsabilités associées.
5 – Rédiger votre 1er rapport de durabilité et planifier sa publication
Une fois toutes les données requises, vous pourrez structurer votre 1er rapport de durabilité, en respectant les exigences de publication des normes ESRS.
6 – Préparer l’audit (assurance limitée)
Le rapport devra être vérifié par un commissaire aux comptes ou un organisme tiers indépendant (OTI). Pour faciliter cette étape : prévoyez une documentation exhaustive pour anticiper les exigences de preuves et fiabilisez vos contrôles internes.
ESRS : doit-on tous les appliquer ?
Non ! Et c’est d’ailleurs souvent un point de confusion pour les entreprises.
Les normes transversales sont appliquées par toutes les entreprises. Il s’agit de l’ESRS 1 et de l’ESRS 2. Des normes qui définissent le socle commun du reporting (gouvernance, stratégie, processus de gestion des IROS…)
En revanche, vous n’êtes pas tenue d’appliquer toutes les normes thématiques ESRS : vous devez publier uniquement les informations matérielles pour votre activité, c’est-à-dire celles identifiées par votre analyse de double matérialité.
Téléchargez notre livre blanc
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Vous cherchez plutôt :
Audit à blanc CSRD
Préparez vous à l’audit réglementaire CSRD.
Accompagnement CSRD
Construisez un reporting ESG utile et conforme à la CSRD.
Audit CSRD
Vérifiez la conformité de votre rapport CSRD.
Accompagnement Société à Mission
Devenez Société à Mission grâce à un accompagnement sur-mesure.
Audit Société à Mission
Vérifiez votre qualité de Société à Mission et crédibilisez vos engagements.